NEWS
“自愿放弃社保”协议无效——社保缴纳的法定义务边界与劳动者维权路径
作者:本站 发布时间:2026-11-01 11:02:55点击:0
2026年11月1日,国家税务总局发布的《全国税务行政处罚裁量基准(2026年版)》开始施行,社保缴费违法行为首次被纳入全国统一的税务行政处罚裁量体系。与之相呼应的是,最高人民法院在《关于审理劳动争议案件适用法律问题的解释(二)》中明确:用人单位与劳动者约定或者劳动者向用人单位承诺无需缴纳社会保险费的,该约定或者承诺无效。这意味着,困扰劳资双方多年的“自愿放弃社保”“社保折现进工资”等做法,在法律层面被彻底否定了其效力。
对劳动者而言,这关系着养老、医疗、工伤、失业、生育等根本性保障能否落地;对企业而言,则关系到用工成本与合规风险的真实边界;对律师而言,则意味着劳动维权代理、企业用工合规审查都有了更清晰、更统一的规则依据。本文结合司法解释条文、真实案例和最新政策,把“为什么放弃无效、放弃之后怎么办、经济补偿怎么算、企业和律师该注意什么”讲清楚。
一、一个典型场景:签了“自愿放弃社保”声明之后
先看一个真实发生并被权威媒体报道的案例。据人民日报“以案说法”栏目报道,2022年7月,朱某入职北京某保安公司,被安排到某高校担任保安。一段时间后,朱某因对工作时间不适应等提出辞职。在结算时,朱某与公司产生分歧:朱某认为公司从未为自己缴纳社会保险费,根据劳动合同法相关规定,自己有权解除合同并获得经济补偿;公司则拿出一份由朱某签字的声明,声明载明“自愿请求单位不再为本人参加本市的社会保险”“有关的社会保险费随工资中的其他补助一并支付给本人”。
公司据此主张,既然朱某自愿放弃社保,公司就无需再给予补偿。朱某则主张,该不缴纳社会保险费的约定是公司事先打好的格式条款,剥夺了自己的法定权利,与现行法律法规相悖,不具有法律效力。案件经劳动人事争议仲裁委员会裁决后,双方又诉至法院。
法院结合朱某的社保查询记录等证据,认定在职期间公司确实未为其缴纳社会保险费;对“自愿放弃”的主张,法院明确指出,依法缴纳社会保险费是用人单位和劳动者的法定义务,除法律规定的事由外,不因劳动者同意而免除。最终,法院判决该公司向朱某支付解除劳动合同经济补偿2400余元。法官同时提示,用人单位可以不缴纳社会保险费、折现进工资的约定“看上去是你情我愿的”,但因违反法律强制性规定而无效。
二、“你情我愿”为什么也不行:社保的法定义务属性
很多人会疑惑:社保是劳动者自己的权益,本人自愿放弃,公司也同意,为何无效?这要从社会保险的性质说起。
社会保险并非普通的商业保险,而是国家强制建立的社会保障制度。国家设立社会保险基金,是为了让劳动者在年老、患病、工伤、失业、生育等情况下获得帮助和补偿。缴纳社会保险费,既是用人单位的法定义务,也是劳动者的法定义务,属于法律的强制性规定。
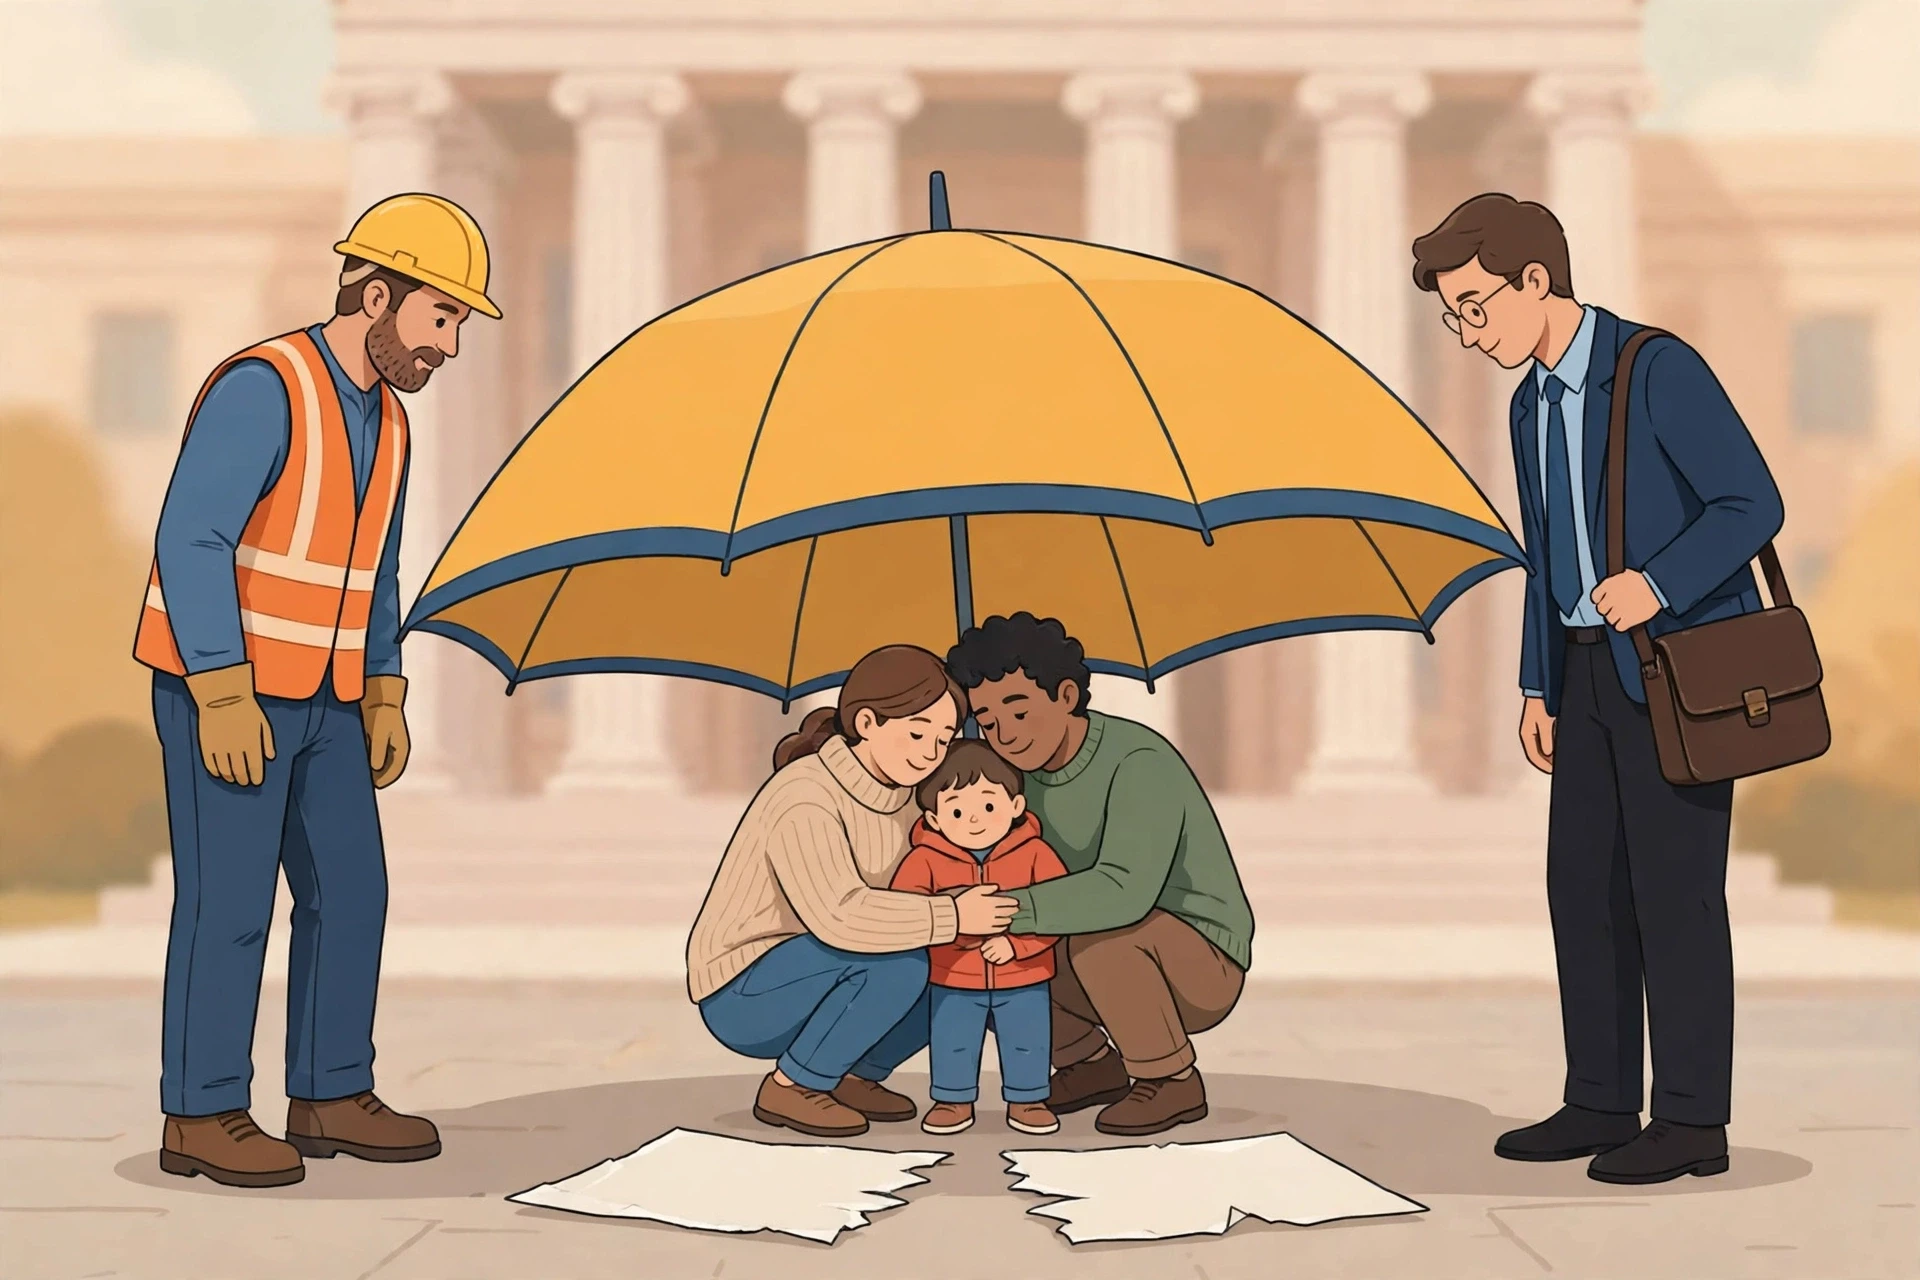
根据《中华人民共和国社会保险法》第八十六条的规定,用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。可见,对不缴社保行为的追责,并不以劳动者是否同意为前提——只要客观上存在未依法缴纳的事实,用人单位就要承担补缴、加收滞纳金乃至罚款的责任。
正是基于这种强制属性,通过协议或承诺排除法定缴纳义务的行为,因违反法律的强制性规定而归于无效。《民法典》第一百五十三条明确,违反法律、行政法规的强制性规定的民事法律行为无效。所谓“自愿放弃”,在法律上无法产生免除缴纳义务的效果。
三、规则落定:司法解释(二)第十九条与统一裁量基准
长期以来,“自愿放弃社保”的约定效力在不同地区、不同案件的裁判中存在一定争议,企业借此规避社保的现象也较为普遍。为统一裁判尺度,最高人民法院制定了《关于审理劳动争议案件适用法律问题的解释(二)》(法释〔2025〕12号),于2025年9月1日起施行。
该解释第十九条分两款作出规定:其一,用人单位与劳动者约定或者劳动者向用人单位承诺无需缴纳社会保险费的,人民法院应当认定该约定或者承诺无效。其二,用人单位未依法缴纳社会保险费,劳动者根据劳动合同法第三十八条第一款第三项规定请求解除劳动合同、由用人单位支付经济补偿的,人民法院依法予以支持;用人单位依法补缴社会保险费后,请求劳动者返还已支付的社会保险费补偿的,人民法院依法予以支持。
这一条文的含义十分清晰:第一,无论“放弃”是双方约定还是劳动者单方承诺,一律无效;第二,劳动者可以据此行使法定单方解除权并主张经济补偿;第三,如果企业把“社保折现”部分以补偿名义发给了劳动者,事后补缴社保的,企业可以请求返还该部分“社会保险费补偿”,从而平衡双方利益。
在行政执法层面,自2026年11月1日起施行的《全国税务行政处罚裁量基准(2026年版)》,将社保缴费违法行为首次纳入全国统一的税务行政处罚裁量体系,结束了此前各地执法尺度不一的局面。用人单位经税务机关责令限期缴纳,逾期仍不缴或者未足额缴纳社会保险费的,将根据欠缴金额规模、欠缴数额占应缴总额的比例,分三档处以欠缴数额一倍以上三倍以下的罚款。这与《社会保险法》第八十六条确立的罚款幅度相衔接,也再次确认了“自愿放弃社保”协议无效的执法立场。
四、放弃社保之后:劳动者的权利救济路径
明确了“放弃无效”,紧接着的问题是劳动者可以做什么。从劳动合同法和司法解释看,劳动者主要有以下几条路径。
第一,要求补缴。劳动者可以要求用人单位为其补缴社会保险费,这是最直接的救济方式。即便此前签过放弃协议,该协议无效,不构成用人单位拒绝补缴的正当理由。社保费的征缴涉及社保经办机构、税务部门等行政程序,劳动者也可以通过投诉、举报等途径推动征缴。
第二,行使法定解除权并主张经济补偿。根据《劳动合同法》第三十八条第一款第三项,用人单位“未依法为劳动者缴纳社会保险费的”,劳动者可以解除劳动合同;依据第四十六条,劳动者依该条规定解除劳动合同的,用人单位应当支付经济补偿。这里需注意,解除的前提是“未依法缴纳社会保险费”这一事实成立,与劳动者是否曾表示放弃无关。
第三,主张损失赔偿。如果因用人单位未依法缴纳社保,导致劳动者在发生医疗、工伤、失业、退休等情形时无法享受相应的保险待遇,造成实际损失,劳动者可以依法向用人单位主张赔偿。例如工伤情形下,应参加而未参加工伤保险的用人单位职工发生工伤的,由该用人单位按照规定的工伤保险待遇项目和标准支付费用。
五、经济补偿怎么算:一个需要算清的账
劳动者依据“未依法缴纳社会保险费”解除劳动合同并主张经济补偿时,经济补偿的计算规则直接决定维权收益,需要准确掌握。
根据《劳动合同法》第四十七条,经济补偿按劳动者在本单位工作的年限,每满一年支付一个月工资的标准向劳动者支付;六个月以上不满一年的,按一年计算;不满六个月的,向劳动者支付半个月工资的经济补偿。这里的“月工资”,依据《劳动合同法实施条例》第二十七条,按照劳动者应得工资计算,包括计时工资或者计件工资以及奖金、津贴和补贴等货币性收入。
同时应当说明,司法解释(二)第十九条还规定了一个平衡规则:用人单位依法补缴社会保险费后,请求劳动者返还已支付的社会保险费补偿的,人民法院依法予以支持。也就是说,如果企业此前以“社保折现”名义向劳动者支付过一笔补偿,那么劳动者在解除合同、获得经济补偿的同时,需要将已收取的“社会保险费补偿”返还企业。这在实践中能有效防止劳动者既未实际参保、又重复获益。
六、对企业与律师的启示
对企业而言,应当清醒认识到,靠“自愿放弃”“社保折现”规避社保缴纳义务的做法,在法律上不再有任何空间。这类约定无效,不产生免除义务的效力;一旦劳动者主张,企业不仅面临补缴、滞纳金和罚款的行政责任,还可能承担解除劳动合同经济补偿乃至工伤、医疗待遇损失等民事责任。在用工合规上,与其在事后付出更高代价,不如依法参保,把合规成本纳入正常用工预算。同时,对于已经发生的“社保折现”安排,企业应及时纠正,并在补缴后依法主张返还已支付的折现补偿,妥善平衡支出。
对律师而言,这一主题蕴含丰富的业务机会。在劳动者一方,可以帮助当事人梳理“未依法缴纳社保”的事实证据(如社保查询记录、工资单、劳动合同等),依法主张补缴、解除劳动合同经济补偿、待遇损失赔偿等,并准确计算补偿数额。在企业一方,可以开展用工社保合规审查,识别“放弃社保”“社保折现”等风险点,帮助企业完成整改、制定合规方案,并处理由此引发的劳动争议。此外,社保缴费纳入全国统一税务裁量体系后,涉社保行政处罚的复议、诉讼业务也将相应增加,值得关注。
结语
“自愿放弃社保”协议无效,背后是对劳动者基本保障底线的坚守。社会保险的法定义务属性,决定了它不能靠一纸声明就轻易让渡。司法解释的明确、裁量基准的统一,让规则更加清晰:无论是劳动者主张权利,还是企业合规经营,都应当回到“依法缴纳社会保险费”这一原点。对律师而言,把握这一规则的边界与救济路径,既能更好地维护当事人权益,也能为企业构建合规用工体系提供专业支撑。
 客服1